
Dólar que sube y baja. Con el conflcito en Irán y los problemas de la IA todo parece inseguro. La reciente subida de tasas de la Fed, que elevó el tipo de interés de referencia en 25 puntos básicos, dejó el dólar más alto.
Por lo pronto, este jueves 17 de septiembre la divisa estadounidense retrocedió ligeramente, aunque se mantuvo cerca de máximos de varias semanas, después de haber avanzado en reacción a la decisión de política monetaria de la Reserva Federal. La Fed tal y como se esperaba ampliamente.
El cambio influyó en las expectativas del mercado, que ahora descuenta otra subida de tipos antes de finales de año y una postura monetaria más restrictiva que podría prolongarse durante 2027. Estas perspectivas más restrictivas podrían mantener elevados los rendimientos de los bonos del Tesoro estadounidense y seguir respaldando al dólar.
Hoy, un análisis de Análisis de Thadeu Dos Santos, Regional Director en Infinox, resalta que los próximos datos de inflación podrían resultar decisivos para la evolución de las expectativas del mercado.
«Cualquier señal de moderación de las presiones sobre los precios podría llevar a los inversores a reducir sus apuestas por nuevas subidas de tipos, presionando tanto a los rendimientos como al dólar. Mientras tanto, ambos podrían seguir encontrando apoyo en la persistente incertidumbre en Oriente Medio, ya que los elevados precios del petróleo podrían mantener las preocupaciones inflacionarias», destaca.
Las recomendaciones de una fintech
Mientras eos ocurre, el auge de las plataformas fintech ha democratizado el acceso a divisas para administrarlas directamente desde el celular.
Esta facilidad cobra mayor relevancia en el contexto económico actual donde la fluctuación a la baja de la TRM o tasa de cambio representativa del mercado, ha disparado el interés por dolarizarse por medio de estas plataformas para viajar, pagar estudios en el exterior, invertir o, sencillamente, proteger su dinero de la volatilidad.
Ante esta creciente oferta, el uso generalizado del término “dólar digital” puede generar confusión entre los consumidores.
En algunos casos, adquirir dólares digitales sí significa comprar el equivalente al billete físico en dólares estadounidenses y mantenerlo de manera digital a través de una plataforma; sin embargo, bajo esta misma denominación también se ofrecen otros activos que, aunque pueden reflejar un valor equivalente al dólar, no representan directamente la misma moneda.
En estos casos, las diferencias en su estructura, respaldo, custodia y marco regulatorio pueden cambiar las condiciones y los riesgos que asume el usuario.
Por esta razón, antes de convertir el dinero, es fundamental saber identificar qué es lo que exactamente se está comprando.
¿Apostar por dólares o stablecoins?
En la actualidad, el mercado colombiano ofrece tres opciones principales para dolarizarse:
1. Dólares físicos: es el método tradicional. Son los billetes emitidos por la Reserva Federal de Estados Unidos (FED) que se adquieren en casas de cambio a un precio basado en la TRM del día, oferta, demanda local y sus costos operativos. Aunque su naturaleza física brinda una sensación de control, conlleva riesgos de pérdida, robo, falsificación, deterioro del papel, además de la pérdida de valor por la inflación
Uso típico: ideal para viajes turísticos (propinas, taxis, compras menores en la calle), emergencias en el exterior o para quienes aún prefieren guardar efectivo como método de resguardo casero.
Ventajas: tienen disponibilidad inmediata y la posibilidad de utilizarlos directamente en lugares donde aún solo se acepta efectivo
Desventajas: implican riesgos de pérdida, robo o deterioro, no generan rendimiento por sí mismos y pueden resultar poco prácticos para transportar o custodiar montos elevados.
2. Dólares reales digitales (dinero fiat): es decir, moneda de curso legal respaldada por el gobierno de Estados Unidos. Su producción, circulación y autenticidad están rigurosamente reguladas. La única diferencia con el dólar físico es que estos son registrados y gestionados a través de una plataforma 100 % digital.
Uso típico: es la mejor opción para resguardar el dinero a largo plazo de forma segura, pagar estudios en el exterior, realizar compras internacionales online y viajes internacionales para poder usarlos con una tarjeta de débito global sin pagar las altas tasas de conversión de los bancos tradicionales en cada compra.
Ventajas: permite administrarlo digitalmente, enviar de manera ágil y generar rendimientos dependiendo del producto. Además, están dentro de sistemas financieros regulados, no hay riesgo de pérdida de paridad (como las stablecoins) y la institucionalidad los protege en caso de tener problemas.
Desventajas: deben cumplir ciertos reglamentos al estar bajo ciertas regulaciones. En algunos países pueden estar sujetos a horarios, límites, validaciones y procesos propios de los sistemas financieros.
3. Dólares digitales cripto o «stablecoins», son criptomonedas diseñadas para mantener un valor estable (paridad 1:1) frente al dólar estadounidense, con el fin de minimizar la volatilidad cripto. Ejemplos de esto son USDC, USDT o PYUSD, los cuales se registran y transfieren mediante tecnología blockchain. Su principal riesgo radica en que carecen de regulación estatal directa; su valor depende exclusivamente de que la empresa emisora mantenga reservas reales suficientes para respaldar cada moneda virtual.
Uso típico: muy populares entre freelancers y trabajadores remotos para recibir pagos internacionales de manera casi inmediata. También se usan para enviar remesas con bajas comisiones transaccionales o como puerta de entrada a otras inversiones en el ecosistema cripto.
Ventajas: se mueven 24/7 sin horarios bancarios ni días festivos. Son programables e interoperables.
Desventajas: no suelen tener seguros estatales, dependen 100 % del emisor, hay riesgo operativo porque si hay una equivocación a la red de envío no hay reversa de operaciones.
De este modo, la diferencia no es solo técnica. El nivel de riesgo, las condiciones para transferir los fondos, las comisiones, la custodia y las protecciones al consumidor varían drásticamente dependiendo del tipo de activo que se adquiera, sin embargo su funcionalidad y riesgo dependerá del uso final que tendrá la divisa.
¿Qué debería revisar un colombiano antes de comprar dólares?
De acuerdo con Daniel Londoño Tapia, Country Manager de Global66 en Colombia, la recomendación para quienes consideran comprar dólares desde una aplicación es no fijarse únicamente en la tasa de cambio ofrecida, sino identificar primero qué producto se está adquiriendo, quién custodia los fondos, su respaldo, la entidad responsable, la regulación aplicable y los costos asociados a conversiones, retiros o transferencias.
Asimismo, “es clave definir el propósito de los fondos, ya que las necesidades de quien viaja son distintas a las de quien busca invertir. De esta manera, la pregunta ya no es solamente dónde comprar dólares, sino qué tipo de dólar se está comprando”, asegura Londoño
En un contexto de mayor adopción de servicios financieros digitales y con el dólar en niveles que despiertan el interés de los colombianos, entender esta diferencia permite tomar decisiones más informadas sobre dónde guardar el dinero y qué riesgos y posibilidades tiene cada alternativa.
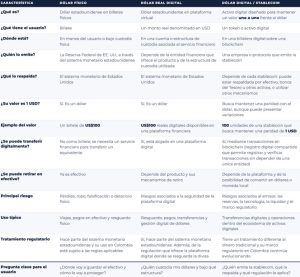
Para facilitar esta distinción y ayudar a los consumidores a tomar decisiones más informadas, estas son las principales características de cada alternativa disponible hoy para la compra de dólares, de acuerdo a la información de Global66 en Colombia:
Sobre el Autor(a)