
Con la publicación del reglamento operativo de la Ley N° 32123, la pensión mínima del sistema privado ya tiene reglas claras.
Y con ello aparece la pregunta más repetida entre los afiliados: ¿cómo funciona realmente y qué tengo que hacer para acceder?
David Vadillo, Gerente de Operaciones en Prima AFP, explica: «La pensión mínima es el monto fijo mensual de S/600 que el Estado garantiza a los afiliados que cumplan los requisitos de ley y estén en el Sistema Nacional de Pensiones (SNP) o en el Sistema Privado de Pensiones (SPP). En el caso del SPP, si el fondo que acumulaste no alcanza para financiar ese monto, el Estado completa la diferencia».
Los requisitos, uno por uno
Edad: tener 65 años, como mínimo.
Aportes: 240 Unidades de Aporte (UdA), equivalentes a 20 años, para la pensión mínima de S/600. Con menos aportes se accede a una pensión proporcional.
Fondo insuficiente: que el saldo de tu Cuenta Individual de Capitalización (CIC) no alcance por sí solo para financiar esa pensión.
Condición laboral: haber cesado en el trabajo (dependientes) o dejado de percibir rentas de cuarta categoría (independientes).
Retiros: no haber realizado retiros extraordinarios de fondos luego de la entrada en vigencia de la Ley N.° 32123, salvo las excepciones señaladas en la norma: (i) el uso de hasta el 25% del fondo para la cuota inicial o amortización de un crédito hipotecario destinado a una única vivienda urbana, y (ii) el uso de hasta el 50% del fondo en caso de enfermedad terminal o cáncer. Para este requisito, no se considera como retiro extraordinario el octavo retiro.
Situación previsional: no ser pensionista por derecho propio ni haber elegido antes otra modalidad de pensión del SPP.
Cuánto te corresponde según tus aportes
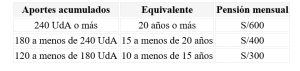
El pago se realiza en 12 mensualidades al año, y el beneficio aplica tanto para jubilación como para invalidez dentro del pilar semicontributivo.
Pero, ¿qué es una Unidad de Aporte (UdA)? Es, en simple, un mes de aporte al sistema.
Por ejemplo, si trabajaste formalmente durante 18 años, y aportaste todos los meses, pero luego te convertiste en independiente sin aportar, tendrás acumuladas 216 UdA. No llegas a los 240 que exige la pensión mínima, pero sí superas las 180, así que te correspondería una pensión proporcional de S/400. Si antes de llegar a la edad de jubilación completas las 24 UdA que te faltan, pasarás al tramo de S/600. Por eso, cada mes que sumas cuenta para tu pensión futura.
Otras formas de sumar UdA
Por hijos: se reconocen hasta 6 UdA por hijo, con un tope de 3 hijos, presentando la partida de nacimiento y una declaración jurada de haberte dedicado a su cuidado durante los primeros seis meses de vida.
Por consumo: el 1% de tus compras con boleta electrónica de hasta S/700 se destina a tu fondo, con un tope anual de 8 UIT.
“Es importante recordar que la pensión mínima no limita el monto de pensión que una persona pueda obtener. Si el fondo acumulado permite financiar una pensión mayor, el afiliado recibirá ese monto. Este beneficio fue creado para complementar la pensión de quienes, aun cumpliendo los requisitos establecidos, no cuentan con un fondo suficiente para alcanzar el monto mínimo garantizado”, aclara el especialista.
¿Desde cuándo puedes solicitarla?
Si bien el reglamento operativo ya está vigente, las AFP y la ONP tienen un plazo de hasta 100 días hábiles para adecuar sus sistemas y plataformas de atención. Es decir, la recepción de solicitudes empezaría a inicios de febrero de 2027.
La pensión mínima no aparece de la nada el día que cumples 65: se construye mes a mes, aporte a aporte. Por eso el mensaje de fondo es simple y vale para todos: cada aporte que hagas hoy acerca tu jubilación a un ingreso asegurado mañana.
Sobre el Autor(a)